Domain freiherren.de kaufen?
Wir ziehen mit dem Projekt
freiherren.de um.
Sind Sie am Kauf der Domain
freiherren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain freiherren.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
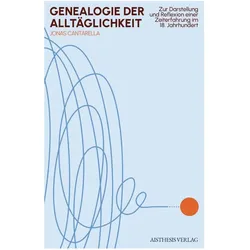
Genealogie der Alltäglichkeit, Fachbücher von Jonas CantarellaDas Buch "Genealogie der Alltäglichkeit" von Jonas Cantarella bietet eine tiefgehende Analyse der Zeiterfahrung im 18. Jahrhundert, insbesondere der Alltäglichkeit, die zu dieser Zeit in den Fokus literarischer und wissenschaftlicher Diskussionen rückte. Cantarella untersucht, wie die Wahrnehmung des Alltäglichen im ausgehenden 18. Jahrhundert zu einer ästhetischen, ethischen und epistemologischen Herausforderung wurde. Ausgehend von Karl Philipp Moritz’ einflussreichem Artikel „Ein Blick auf das alltägliche Leben“ wird die Entwicklung dieser Erfahrung nachgezeichnet. Die Studie kombiniert literarische Analysen mit wenig beachteten Quellen aus verschiedenen Disziplinen wie Anthropologie, empirischer Psychologie und Ästhetik. Sie beleuchtet, wie steigende Ansprüche an die Lebenszeit zu einer Krise des Alltäglichen führten. Moritz’ Werk „Anton Reiser“ und Jean Pauls „Siebenkäs“ werden als zentrale Texte betrachtet, die die frühe Problematisierung des Alltags thematisieren. Dieses Buch eröffnet neue Perspektiven auf die Vorgeschichte der modernen Alltagserfahrung.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
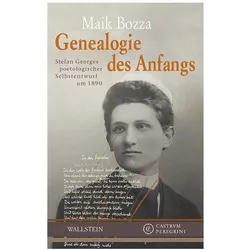
Genealogie des Anfangs, Fachbücher von Maik BozzaDas Fachbuch "Genealogie des Anfangs" von Maik Bozza bietet eine tiefgehende Analyse der poetologischen Entwicklung von Stefan George und dessen Einfluss auf die moderne deutsche Dichtung. Es beleuchtet die Zeitspanne zwischen Georges Umdichtung von Charles Baudelaires "Les Fleurs du Mal" und der Veröffentlichung seiner eigenen "Hymnen". Bozza untersucht, inwiefern Georges Werk nicht als plötzlicher Neubeginn, sondern als Reaktion auf bestehende literarische Traditionen zu verstehen ist. Durch die Auseinandersetzung mit Baudelaires Gedichten und mythologischen Themen, wie dem von Ovid, wird Georges innovative Poetik ergründet, die sich stark um homoerotische Perspektiven dreht. Dieses Buch ist eine wertvolle Ressource für alle, die sich für die Entwicklung der Lyrik und die Wechselwirkungen zwischen Tradition und Moderne interessieren.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **

Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
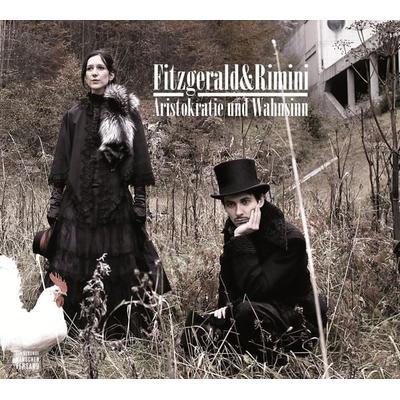
Aristokratie und Wahnsinn - Elsa Fitzgerald,Ribi Rimini, Audio, 4056198068489Aristokratie Und Wahnsinn Von Elsa Fitzgerald,ribi Rimini, Der Gesunde Menschenversand Gmbh, Sprecher: Matto Kämpf,semih Yavsaner,pedro Lenz,nicolette Kretz,sandra Künzi, Sprache: Deutsch13,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Genealogie der Alltäglichkeit, Fachbücher von Jonas CantarellaDas Buch "Genealogie der Alltäglichkeit" von Jonas Cantarella bietet eine tiefgehende Analyse der Zeiterfahrung im 18. Jahrhundert, insbesondere der Alltäglichkeit, die zu dieser Zeit in den Fokus literarischer und wissenschaftlicher Diskussionen rückte. Cantarella untersucht, wie die Wahrnehmung des Alltäglichen im ausgehenden 18. Jahrhundert zu einer ästhetischen, ethischen und epistemologischen Herausforderung wurde. Ausgehend von Karl Philipp Moritz’ einflussreichem Artikel „Ein Blick auf das alltägliche Leben“ wird die Entwicklung dieser Erfahrung nachgezeichnet. Die Studie kombiniert literarische Analysen mit wenig beachteten Quellen aus verschiedenen Disziplinen wie Anthropologie, empirischer Psychologie und Ästhetik. Sie beleuchtet, wie steigende Ansprüche an die Lebenszeit zu einer Krise des Alltäglichen führten. Moritz’ Werk „Anton Reiser“ und Jean Pauls „Siebenkäs“ werden als zentrale Texte betrachtet, die die frühe Problematisierung des Alltags thematisieren. Dieses Buch eröffnet neue Perspektiven auf die Vorgeschichte der modernen Alltagserfahrung.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Genealogie des Anfangs, Fachbücher von Maik BozzaDas Fachbuch "Genealogie des Anfangs" von Maik Bozza bietet eine tiefgehende Analyse der poetologischen Entwicklung von Stefan George und dessen Einfluss auf die moderne deutsche Dichtung. Es beleuchtet die Zeitspanne zwischen Georges Umdichtung von Charles Baudelaires "Les Fleurs du Mal" und der Veröffentlichung seiner eigenen "Hymnen". Bozza untersucht, inwiefern Georges Werk nicht als plötzlicher Neubeginn, sondern als Reaktion auf bestehende literarische Traditionen zu verstehen ist. Durch die Auseinandersetzung mit Baudelaires Gedichten und mythologischen Themen, wie dem von Ovid, wird Georges innovative Poetik ergründet, die sich stark um homoerotische Perspektiven dreht. Dieses Buch ist eine wertvolle Ressource für alle, die sich für die Entwicklung der Lyrik und die Wechselwirkungen zwischen Tradition und Moderne interessieren.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Idoneität – Genealogie – Legitimation, Fachbücher von Cristina Melville AndennaDas Fachbuch "Idoneität – Genealogie – Legitimation" bietet eine tiefgehende Analyse der Legitimierung mittelalterlicher Herrschaft, wobei der Fokus auf der persönlichen Eignung der Herrscher liegt. In der Forschung wurde der Aspekt der individuellen Fähigkeiten und Eigenschaften von Herrschaftsträgern bislang wenig beachtet. Dieses Buch untersucht, wie genealogische Konstruktionen zur Behauptung der Eignung von Herrschern und ihren Dynastien eingesetzt wurden. Anhand von Fallbeispielen aus dem europäischen Hoch- und Spätmittelalter wird beleuchtet, welche Argumente und Strategien verwendet wurden, um die Qualifikation von Herrschern zu vermitteln. Die Beiträge bieten wertvolle Einblicke in die Grenzen der Plausibilität genealogischer Argumentationen und deren Einfluss auf die Wahrnehmung von Herrschaft.85,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.